品質価値創造
物理的価値・品質を創造する。製造、建設、農業、飲食、修理など。
RESEARCH / BUSINESS MODEL / 01
経営トークン理論とは、経営資源が有限であることを前提に、時間や資源を「トークン」として捉え、その配分を理解しやすく簡潔にモデル化しようとする理論です。経営資源が実際にどのように分配されているかは複雑に絡み合い、把握しにくいという問題意識から出発しています。
ビジネスモデルとマネタイズを分解し、どのような打ち手が取り得るかを図式化します。今後さらに発展させるための基礎として、ここにリマインドとして公開します。
構想メモ v0.1・研究開発中02
BUSINESS MODEL
ビジネスモデルを、社会へ提供する価値の種類によって5つに分類します。
物理的価値・品質を創造する。製造、建設、農業、飲食、修理など。
知識・設計・芸術・情報を創造する。ソフトウェア、設計、研究など。
価値を届け、流通させる。EC、小売、運送、通信、金融インフラなど。
権利・契約・所有を成立させる。保険、不動産、登記、知財など。
認知・判断・行動へ影響を与える。広告、営業、教育、芸術など。
03
MONETIZATION MODEL
マネタイズモデルは、創出した価値を収益へ変換する方法を表します。
信用は、借入、前受金、株式発行、クラウドファンディング、寄付、相続、ブランド、契約を含む広い概念として扱います。
自ら価値を提供して収益化する。
商品・サービスを販売する。
未来への期待を現在価値へ変換する。
資源投入により利益を増幅する。
制度外で価値を取得する形を分析対象として扱う。
04
STRATEGY SPACE
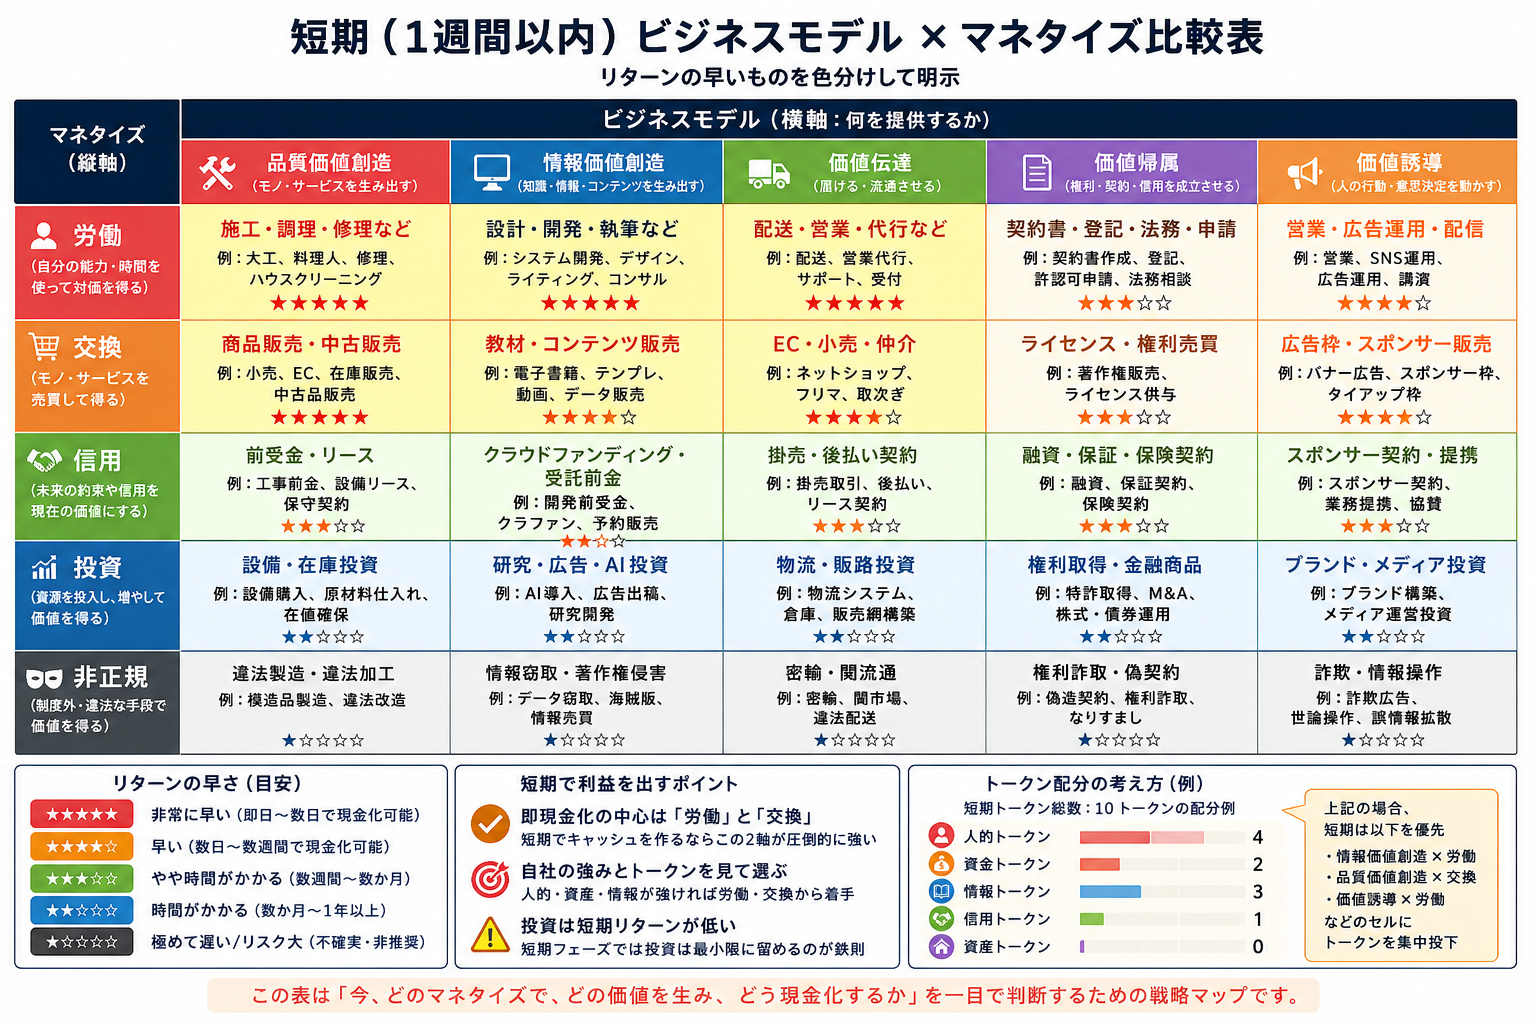
企業活動は、提供価値を表すビジネスモデルと、現金化の方法を表すマネタイズモデルの組み合わせで表現できます。
このマトリクスを、戦略を選択・比較するための空間として扱います。
| ビジネス | マネタイズ |
|---|---|
| 情報価値創造 | 労働 |
| 品質価値創造 | 交換 |
| 価値帰属 | 信用 |
| 価値誘導 | 労働 |
05
TIME HORIZON
時間軸はキャッシュフローの期間ではなく、経営戦略を組み立てる時間単位として扱います。
時間が伸びるほど、取り得る組み合わせ戦略は指数的に増加します。
06
MANAGEMENT TOKENS
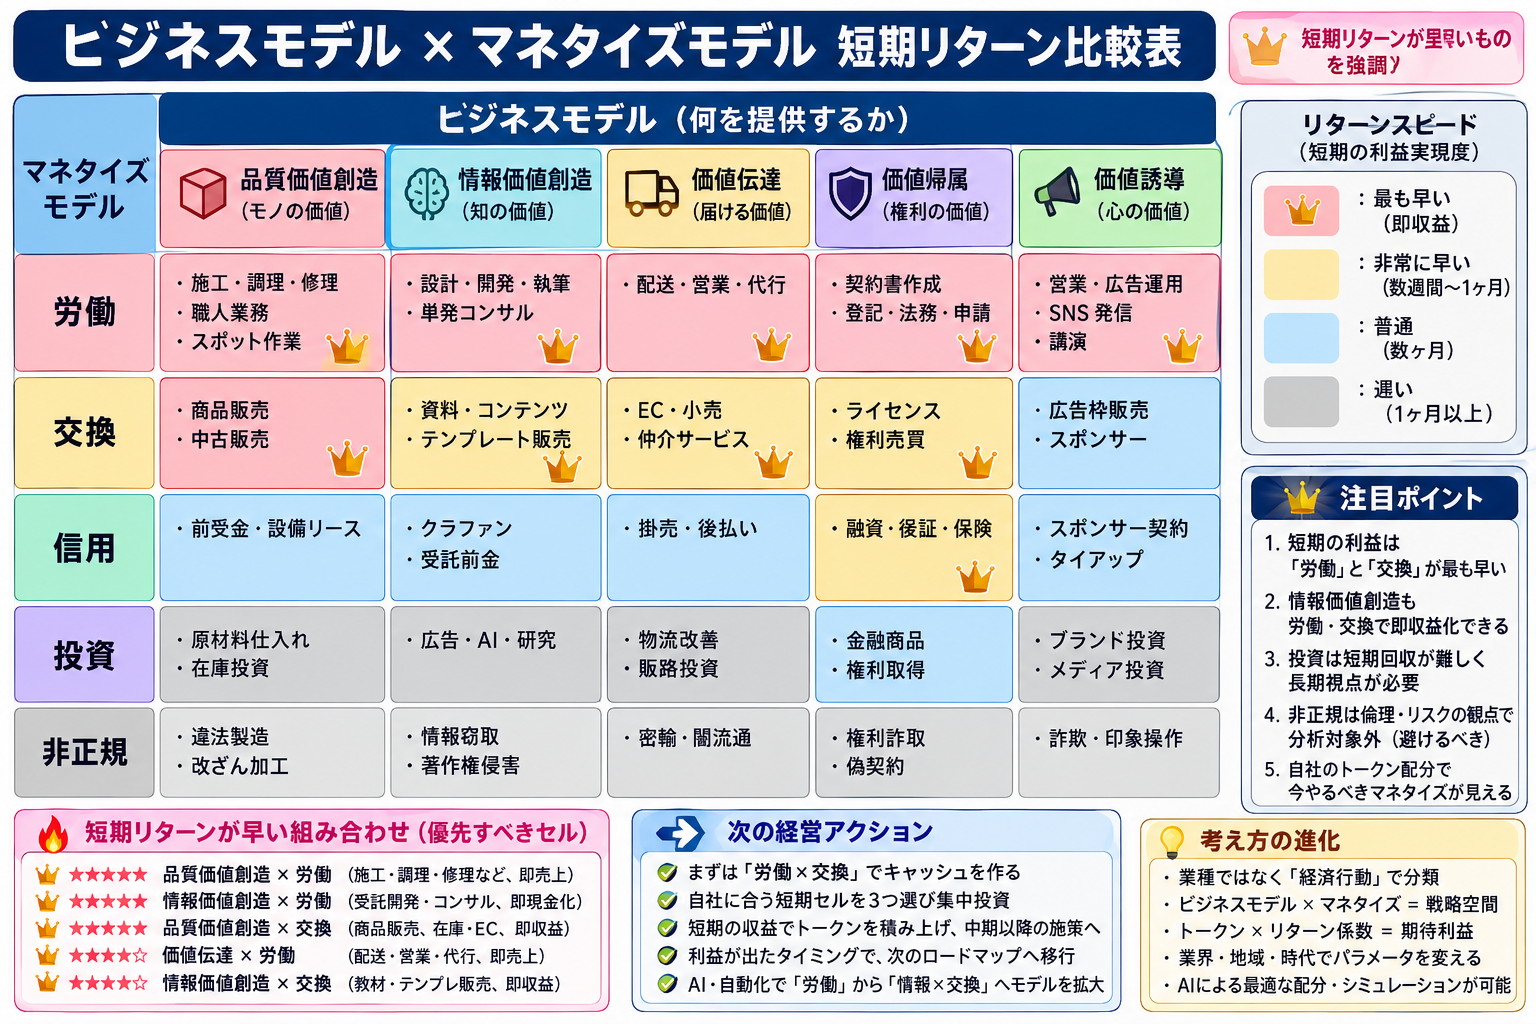
経営トークンとは、異なる経営リソースを共通単位へ置き換えるための指標です。将来的には、業界平均、創業平均、地域平均、時代平均などとの相対評価を想定します。
07
ROADMAP
ロードマップとは、時間軸に沿って戦略セルを移動していく過程です。
例えば、情報価値創造を労働として提供する段階から、交換、信用、投資へと展開することで、事業の成熟過程を表現します。
08
MANAGEMENT / BUSINESS / WORK
企業にはヒト・カネ・時間・情報・信用・設備など有限の経営資源が存在する。経営トークン理論では、これらを「経営トークン」と捉え、どの事業・活動へ、いつ、どれだけ配分するかを経営上の重要な意思決定として考える。
ここへ二つの分析軸を追加する。
Management:何をするかを決める。
Business:経営資源を価値へ変換する。
Work:価値提供を実際の活動として実行する。
三者は Management → Business → Work → Measurement → Management の循環を形成する。
Managementとは、外部環境と内部資源を把握し、時間軸を加え、限られた経営資源を「どこへ・いつ・どれだけ」配分するかを決定する活動である。
主要機能として以下を考える。
本理論では、マーケティングとは、市場に関する不確実性を減らし、Managementの意思決定精度を高めるための手法と位置づける。
財務、人事、総務・経営基盤、技術、顧客基盤、情報、信用、設備、組織能力などを把握する。市場機会が大きくても、資金・人材・時間が不足すれば無制限には投資できない。
Managementでは「何に投資するか」だけでなく「いつ投資するか」が重要である。同じ資源でも投入時期によって経営上の意味は変わる。
したがって、
という構造で捉える。
外部環境を評価する目的は責任をなくすことではない。責任を正確にするために、外部環境を正確に把握する。
市場、競争、商品力、営業方法、Work効率などを切り分け、制御可能な要因と制御不能な要因を分離する。その結果、環境変化に応じて資源配分を変更できる。
外部環境への弾力性は、Management能力と密接に関係する。
経営者の勘には経験によるパターン認識が含まれるため、否定する必要はない。問題は「勘 → 意思決定」で終わることである。
へ変換する。測定できるものは測定し、測定できないものは仮説と実験によって可測化する。
優れたManagementとは、未知を仮説化し、測定可能な状態へ変換しながら、資源配分の精度を高め続ける活動である。
Businessとは、Managementによって配分された経営資源を、顧客や社会にとっての価値へ変換する活動である。
良い商品・サービスを作るだけでは不十分であり、価値は顧客が理解し、受け入れ、購入できる形になって初めてBusinessとして機能する。
顧客に余計な理解コストを要求せず、見た瞬間に「自分に関係するものだ」と理解できる状態を目指す。
心理的警戒を減らし、「自分の問題を理解してくれている」と自然に感じられる状態を設計する。
価格、契約、問い合わせ、申込み、導入、支払いなどに存在する行動上の摩擦を小さくする。
理想は、考えなくても理解できる・なんとなく安心できる・自然に次の行動へ進める状態である。
これは顧客を操作するという意味ではなく、価値を理解・選択するための余計な負荷を減らす考え方である。
Businessでは、認知コスト・心理コスト・行動コストを低減する。
サービス設計とは、価値そのものを高めるだけでなく、価値を受け取るまでに顧客が支払う「見えないコスト」を下げることでもある。
Workとは、Businessを実際に動かすために必要となる実行活動である。
入力、転記、書類作成、連絡、制作、保守、集計、確認などが含まれる。Workは必要だが、Workが増えれば企業価値が比例して増えるわけではない。
まずWorkを意識化し、何の作業が存在するか、誰が行うか、何時間・いくらかかるか、本当に必要かを把握する。
Work Costには、作業時間、人件費、外注費、設備費、システム費、管理負荷などが含まれる。
Workは原則として、
の順で検討する。
外部化は自社のWorkを他者のWorkへ移すことであり、機械化はWorkそのものの必要工数を減らす可能性がある。ただし機械化にも開発・導入・保守コストがあるため、費用対効果を測定する。
Workのコスト把握が、Businessの効率性を規定する。
Work Costとは別に、組織ではMind Cost(マインドコスト)が発生する。
Mind Costとは、本来の価値創造以外に消費される認知資源である。
例:不安、忖度、自己防衛、過剰な承認獲得、責任回避、上司への過剰な説明、社内政治、失敗を隠す行動、不必要な対人警戒。
Mind Costは会計帳簿には現れにくいが、組織の人的トークンを大量に消費する可能性がある。
外部環境を適切に評価できない組織では、
という悪循環が生まれやすい。
逆に、
という好循環を作れる。
外部環境分析には、戦略策定だけでなく組織内の責任範囲を適正化する意味もある。
Mind Cost低減の一つの方法として、他者への承認文化を考える。
「承認されるために働く」組織では承認獲得そのものに人的トークンが使われる。一方、他者を承認することが標準行動になっている組織では、過剰な自己演出や自己防衛を減らせる可能性がある。
これは単なる福利厚生ではなく、組織の認知資源を、本来の価値創造へ戻すためのManagement施策として捉える。
09
CAMP FRAMEWORK
MBWが「仕事の階層」を表すのに対し、CAMPはその活動が企業価値に対して何をしているのかを分類する。
新しい価値を生み出す活動。商品開発、新規事業、研究、新サービス企画、新技術開発、新しい顧客価値の設計など。
Cは最適化する。
重要だが、多すぎれば経営トークンが分散する。
すでに存在する価値を市場や組織へ広げる活動。営業、マーケティング、広報、ブランド形成、販路開拓、人材育成、顧客関係強化など。
Aは最大化する。
ここでいう最大化は費用の無制限な増加ではなく、Creationで生まれた価値の波及効果を最大化することである。
企業・商品・サービス・組織を必要な状態に維持する活動。保守、設備管理、品質維持、既存環境維持、セキュリティ維持、既存顧客維持など。
Mは必要水準を維持しながら最小化する。
決められたものを処理する活動。入力、転記、集計、請求処理、定型書類作成、定型確認など。
Pは可能な限り、廃止・標準化・機械化・外部化する。
MBWとCAMPは異なる分類軸である。同じ「営業」でも、営業投資を決めるのはManagement、営業方法を設計するのはBusiness、実際に訪問・連絡するのはWorkとなる。
表は横にスクロールできます。
| 活動階層 | C:Creation / 創出 | A:Amplification / 増幅 | M:Maintenance / 維持 | P:Processing / 処理 |
|---|---|---|---|---|
| Management | 新規事業判断、新市場参入、商品投資、新技術投資 | 営業投資、ブランド投資、人材投資、販路への資源配分 | 財務安定、リスク管理、組織・設備・基盤の維持判断 | 予実管理、定型的な数値把握、経営管理処理の設計 |
| Business | 商品開発、サービス設計、新しい顧客価値の設計 | 営業設計、広報設計、ブランド形成、顧客関係強化 | 品質維持、既存顧客維持、サービス改善 | 見積・契約・受注・請求などの業務プロセス設計 |
| Work | 開発作業、デザイン制作、試作品制作、検証作業 | 営業活動、広告制作、SNS更新、顧客対応 | 保守、点検、バックアップ、既存顧客への定型対応 | 入力、転記、集計、書類作成、請求処理、定型確認 |
このマトリクスによって、「何時間働いたか」だけでなく、その時間が企業価値に対して何をしていたのかを分析できる。
経営トークンは有限である。重要なのは、単に活動量を増やすことではなく、どのセルへ、どれだけのトークンを投入するかを決めることである。
特に Work × Processing に大量の人的トークンが投入されている場合、改善余地が大きい可能性がある。
これは単なる業務効率化ではなく、価値創造へ使える経営トークンを増やすための資源再配分である。
小規模企業は、大企業ほど一度に大きな経営トークンを投入できない。その代わり、小さな意思決定を速く繰り返すことができる。
という循環を競争力にする。
ただし、手数を増やす = Workを増やすではいけない。
目標は、
である。
Workを標準化・機械化・外部化することで、Work量を比例して増やさずに市場への手数を増やす。一つひとつの打ち手を市場観測として利用し、その結果をManagementへ戻す。
小規模企業の強みは、最初から正解を知ることではなく、安く・速く・多数試し、正解へ寄っていけることにある。
本理論では、以下を基本的な関係として考える。
Workのコスト把握が、Businessの効率性を規定する。
外部環境の把握精度が、Managementの質を規定する。
Managementの質が、Businessの有効性を規定する。
そして、
その結果を測定し、再びManagementへ戻す。
この反復によって、限られた経営トークンの配分精度を継続的に高めていく。
10
DEFINITION OF MANAGEMENT